DEP – Le plafond en fonction du bénéfice est modifié
Un décret n° 2026-1063 du 17 novembre 2026 (JO du 20 novembre 2026) corrige, à la baisse, les montants du plafond annuel de la déduction pour épargne de précaution (DEP) applicables aux exercices 2026. Ces montants, fixés par le décret n° 2026-562 du 29 juin 2026, avaient été actualisés de manière erronée
La DEP (CGI, art. 73) permet à l'exploitant agricole soumis à un régime réel d'imposition de déduire de son bénéfice une épargne de précaution, dans la limite d'un plafond.
Le plafond annuel assis sur le bénéfice imposable (1 du I de l'article 73) est réévalué chaque année en fonction de la variation de l'indice des prix à la consommation hors tabac constatée au titre de l'année précédente, les montants étant arrondis à l'euro le plus proche.
Le décret du 29 juin 2026, qui procédait à cette actualisation à droit constant pour 2026, a retenu des montants surévalués. Le décret du 17 novembre 2026 se borne à les rectifier, sans toucher au mécanisme lui-même.
La modification du plafond en fonction du bénéfice
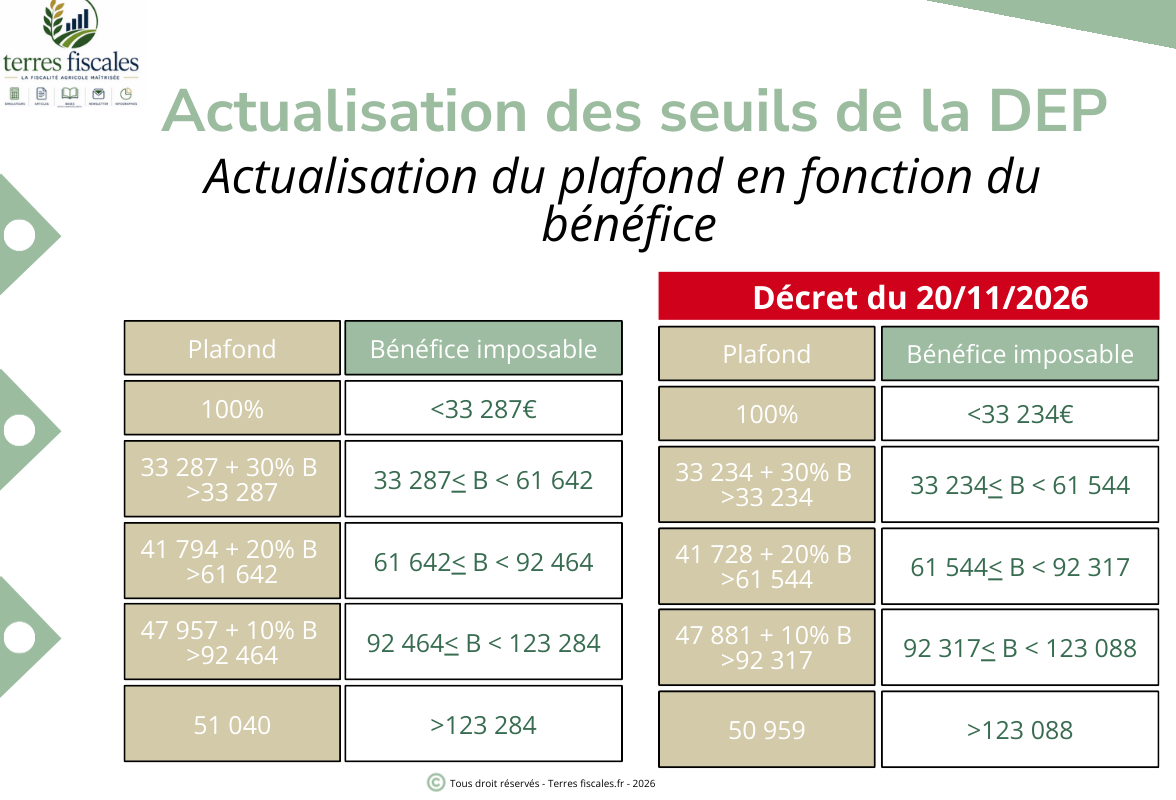
Pour mémoire, le décret de juin retenait des seuils légèrement supérieurs — 33 287 €, 61 642 €, 41 794 €, 92 464 €, 47 957 €, 123 284 € et 51 040 € — désormais privés de valeur.
Rappel : la DEP reste plafonnée au plus faible de trois montants
Le barème ci-dessus ne fixe que l'un des trois plafonds. La déduction effective est limitée au plus faible de :
- le plafond annuel assis sur le bénéfice (tableau ci-dessus) ;
- le plafond pluriannuel de 150 000 €, diminué des DEP antérieures non encore rapportées au résultat ;
- le bénéfice imposable lui-même, la DEP ne pouvant ni créer ni aggraver un déficit.
Pour les GAEC et EARL non soumis à l'IS, le plafond annuel et le plafond de 150 000 € sont multipliés par le nombre d'associés exploitants, dans la limite de quatre. Le forfait maximal de la dernière tranche passe ainsi de 204 160 € (51 040 € × 4) à 203 836 € (50 959 € × 4).
terres-fiscales.fr
Le 20 novembre 2026
Référence:décret n° 2026-1063 du 17 novembre 2026 (JO du 20 novembre 2026)